
首页 > 报告 2022-2026H1国内乘用车NOA第三方智驾算法厂商全景梳理
2022-2026H1国内乘用车NOA第三方智驾算法厂商全景梳理
报告基于 2022 至 2026 年上半年上险上牌数据,跳出单纯讨论算法参数的视角,把高速 NOA、城市 NOA 拆开对比,对比主机厂自研与第三方外购两条路线,梳理第三方算法厂商梯队分化、芯片硬件选型、价格带分布,同时剖析行业最新技术范式:城市 NOA 不再是高算力芯片专属,中算力芯片规模化上车,行业竞争重心已经从演示效果转向工程化量产交付能力,世界模型、物理 AI 成为下一阶段技术角逐高地。
一、市场大盘:NOA 快速渗透,城市 NOA 成为增长主引擎
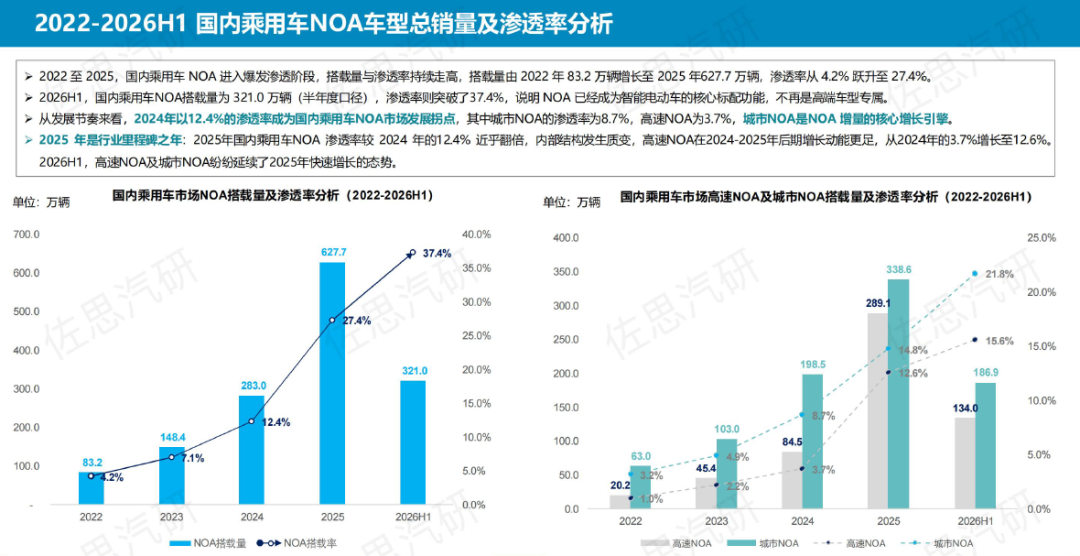
国内 NOA 搭载量从 2022 年 83.2 万辆增长至 2025 年 627.7 万辆,2026 上半年达到 321 万辆,整体渗透率冲高至 37.4%,高阶智驾已经不再是豪华车专属。市场结构发生明显切换:
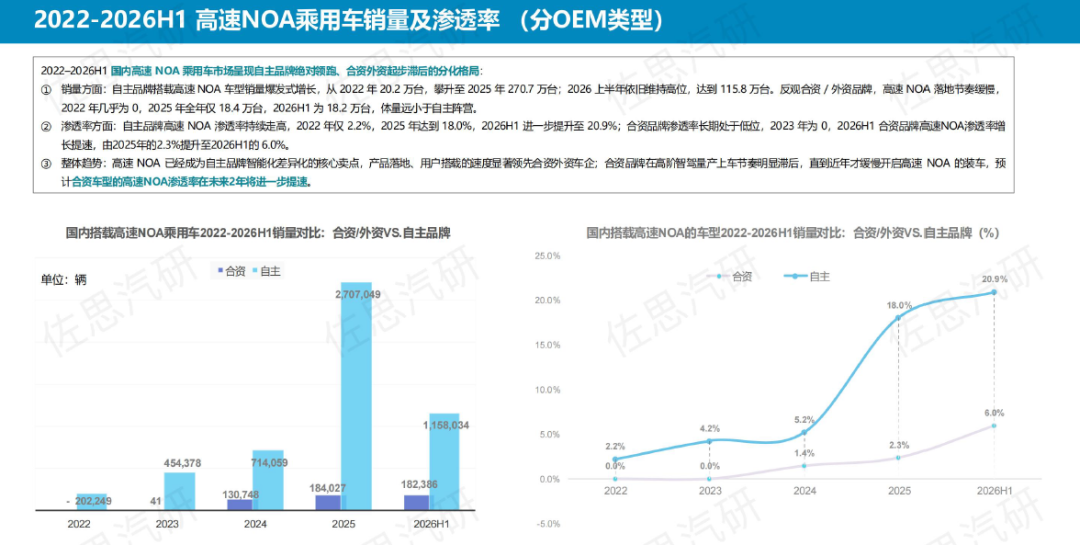
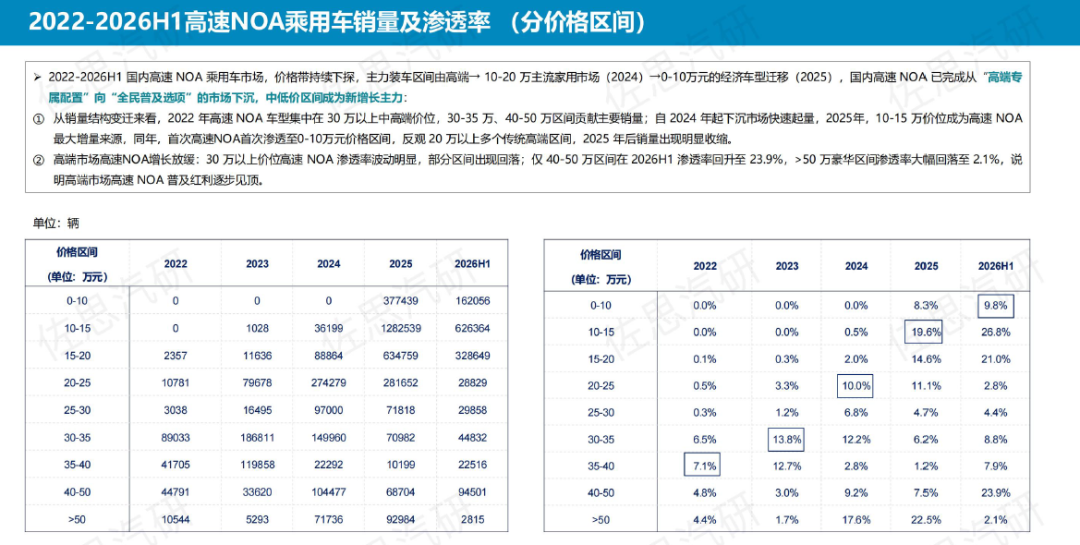
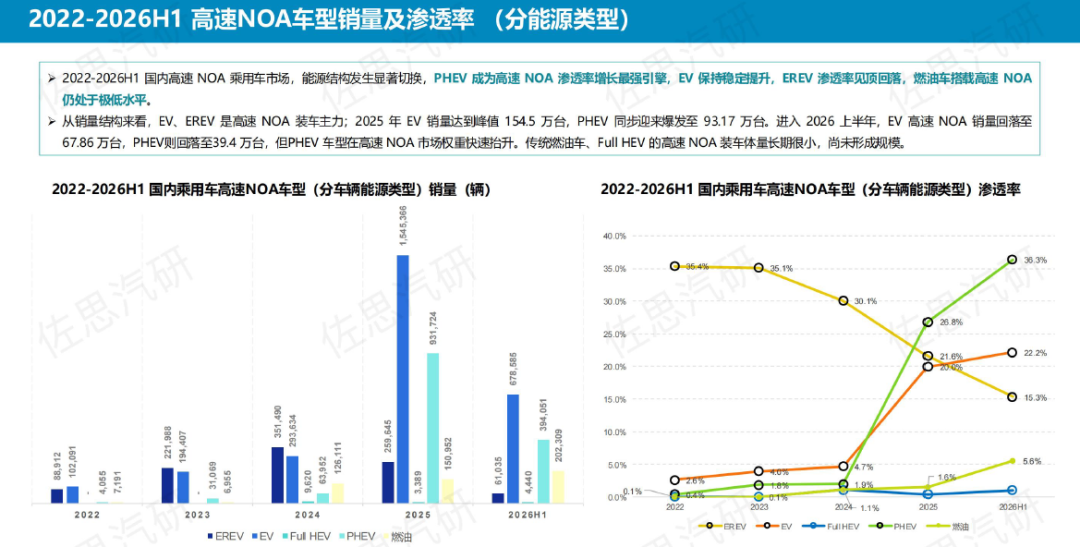
高速 NOA:自主品牌是绝对主力,合资外资落地节奏明显滞后;价格带持续下沉,由 30 万以上高端逐步渗透至 10‑20 万,甚至 0‑10 万经济型区间;能源结构上 PHEV 渗透率提升最快,增程式 EREV 渗透率见顶回落,燃油车搭载高速 NOA 规模依旧很小。
城市 NOA:格局发生反转。2022 年合资(以特斯拉为主)占优,2026H1 自主品牌实现反超,自主城市 NOA 渗透率 27.6%,大幅高于合资的 11.1%。城市 NOA 对本地场景迭代、OTA 开城能力要求更高,自主品牌凭借敏捷的数据闭环实现弯道超车。
两条落地路线长期共存:主机厂自研占据 70.9% 装配基本盘,第三方算法供应商占比 29.1%。
自研路线:适合资金、软件团队完备的头部车企,可以牢牢掌握数据、产品定义权,但研发投入高、周期长;代表有特斯拉、蔚来、小鹏、理想等。
第三方外购路线:适合软件能力薄弱、希望缩短智驾上车周期的车企,2022‑2026H1 第三方份额持续抬升。
二、第三方算法厂商梯队格局:告别双寡头,步入多强竞争
第三方 NOA 市场已经从早期 Demo 验证阶段,演进为量产装车规模定胜负的淘汰赛,形成清晰三级梯队:
第一梯队(80‑百万量级累计装车):Momenta、轻舟智航。两者合计占据第三方市场超 54% 份额,具备大规模交付、多车型定点落地能力。Momenta 早期凭借定点优势一家独大;轻舟智航是最大黑马,依托地平线 J6M 中算力方案快速放量。
第二梯队(20‑50 万辆):华为 Hi/Hi‑Plus、元戎启行。华为 Hi 模式全栈方案性能强,在中高端车型竞争力突出。
第三梯队(小于 20 万辆):卓驭科技、地平线、文远知行等,处在定点爬坡、逐步扩大落地阶段。
城市 NOA 细分市场格局变化尤为关键:
2023 年 Momenta 一家独大,市占 87.1%;
2024 年演变为 Momenta + 华为 Hi 的双强格局;
2025‑2026H1 格局彻底改写,进入多强竞争时代。主机厂出于供应链风险分散,不再把城市 NOA 绑定单一供应商;无图 / 轻图、中算力方案成熟,更多玩家拿到量产订单。Momenta 份额回落至 43.8%,华为 Hi 19.3%,元戎启行 17.8%,轻舟智航快速冲到 9.2%。
价格带上各厂商出现差异化卡位:轻舟智航是唯一在 0‑15 万、25‑35 万、35‑50 万多价格区间都拿到高市占的第三方厂商;Momenta 在 15‑25 万、35‑50 万高端区间优势明显;0‑15 万平价市场看重成本控制,轻舟、卓驭、地平线占据主要份额。
三、芯片硬件选型:国产芯片实现规模化突围
统计仅统计第三方算法方案,不含主机厂自研项目:
英伟达 Orin‑X 整体份额第一(26.87%),地平线 J6M 位居第二(12.81%)。地平线 J6M 代表国产大算力芯片实现第三方项目大规模上车,打破海外芯片垄断局面。
轻舟智航基于单颗 J6M(128TOPS)实现城市 NOA 量产落地,这是报告中非常重要的行业拐点:打破 “城市 NOA 必须 256TOPS 以上高算力芯片” 的固有认知,用中算力硬件把城市 NOA 下探到 8‑30 万主流家用车型。同时这套方案做了安全可解释端到端改造,保留感知、预测中间表征,满足功能安全可审计溯源的硬性要求。
四、技术演进:从传统分层架构走向世界模型、物理 AI
报告梳理智驾技术范式的迭代脉络:
早期:纯规则驱动分层架构,仅能完成 L2 基础功能;
中期:两段式端到端,感知保留独立模块,预测规划走向神经网络;
当前主流:世界模型 + 强化学习成为行业共识,Momenta、轻舟、卓驭、文远知行都在此方向布局。利用仿真生成海量长尾极端场景,弥补真实路测样本不足。
下一阶段目标:物理 AI(Physical AI)。不只是预测物体轨迹,而是让模型理解摩擦力、雨雪等真实世界物理规律,实现预判式驾驶,采用云端大模型仿真训练、车端轻量化模型实时推理的云‑端协同架构。
物理 AI 不只是乘用车智驾的技术升级,还可以向 Robotaxi、Robovan 等 L4 载体复用,形成一套底座多场景复用。
报告点出第三方智驾厂商三大制胜要素:①规模化定点与工程化交付能力;②成本控制;③智驾大模型 + 完整数据闭环。能把定点订单转化为真实装车量,才能获得海量多元路测数据,反过来迭代算法,形成正向飞轮。只靠实验室 Demo、缺少大规模实车验证的厂商会被逐步出清。
这份报告纠正行业两个常见误区:第一,城市 NOA 不是高端车专属,中算力硬件已经具备规模化落地能力,算力不是唯一胜负手,工程化、成本控制、可解释安全架构同样关键;第二,第三方智驾赛道已经告别少数玩家垄断,车企供应链分散采购,多强竞争格局固化。
市场不会简单走向 “全部自研” 或者 “全部外购”,自研与第三方外购两条路线会长期并行。短期比拼定点落地、硬件成本适配;中长期竞争焦点转向世界模型、物理 AI 底座,谁能构建起 “量产装车‑真实数据‑仿真训练‑模型迭代” 完整闭环,才能够在淘汰赛存活。
责任编辑:
文章来源:http://www.xinwulian.net/report/2026/1029/4056.shtml