
首页 > 芯片 中芯国际赵海军:AI配套芯片供不应求,2027年晶圆供应将非常紧缺
中芯国际赵海军:AI配套芯片供不应求,2027年晶圆供应将非常紧缺
2026年11月12日,中芯国际(香港联交所股份代号:00981;上交所科创板证券代码:688981)发布截至2026年9月30日止第三季度综合经营业绩。公司单季销售收入再创新高,达31.9亿美元,环比增长6.1%,超出此前指引上限;毛利率环比大幅改善4.6个百分点至29.9%,同样超出指引上限,展现出淡季前夕依然强劲的增长动能。
在今天举行的中芯国际2026年第三季度业绩会上,公司联合CEO赵海军博士指出,客户对BCD、专用存储、Controller等人工智能配套芯片提拉需求的增量速度快于原先预期,是三季度收入超预期的核心原因。公司加快新产线验证、弹性调配已有产能,晶圆出货量实现“量价齐升”,有效满足了客户紧迫的出货需求。
AI需求持续爆发,量价齐升驱动收入超预期
2026年第三季度,中芯国际实现销售收入31.9亿美元,环比增长6.1%,显著超出此前指引上限。从量的方面看,公司约当8英寸季度出货量首次突破300万片,环比增长5.7%;从价的方面看,公司与客户协商的价格分批落地,产品组合持续优化,平均晶圆单价环比提升1.8%。
赵海军博士表示,人工智能对配套芯片需求的激增是本季度最主要的驱动力。相较三个月前,客户提拉需求的增量速度明显快于公司预期,AI直接配套芯片及相关产品处于供不应求的紧缺状态,成为拉动订单增长的核心增量。
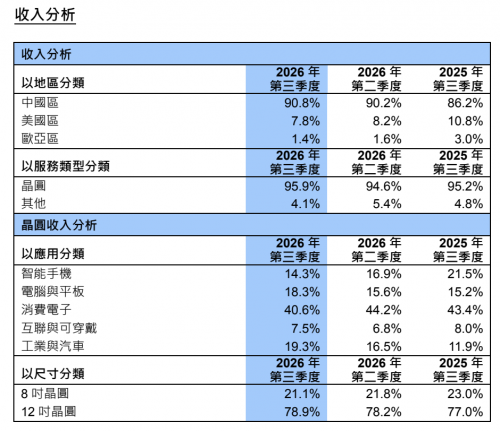
地区分布方面,中国区销售收入占比升至90.8%,美国区占7.8%,欧亚区占1.4%。从金额看,中国区销售收入环比增长7%,增幅居各区域之首,主要原因是中国客户需求增长速度高于公司整体需求增速,公司相应调配产能予以满足,在地化制造趋势持续强化。
尺寸结构方面,12英寸与8英寸晶圆收入占比保持平稳,分别为79%和21%。从金额看,12英寸晶圆收入环比增长9%,8英寸环比增长4%,主要得益于客户需求饱满以及公司扩产以12英寸产线为主,产品组合继续向大尺寸、高端化方向演进。
应用分布方面,消费电子仍以41%的占比位居第一大收入来源,但收入环比下降1%;智能手机收入环比下降8%,两者需求仍较为疲弱,未来或仍呈下降趋势。与此形成鲜明对比的是,电脑与平板、工业与汽车收入环比分别增长26%,互联与可穿戴收入环比增长18%——这些领域的终端需求虽无大的变化,但公司受益于产业链本土化切换和前瞻性的平台部署,相关收入实现了快速增长。
赵海军博士重点介绍了公司在工业与汽车领域的布局:公司全面布局BCD低中高压产品,提供多样化的特色器件与工艺,最高支持Grade 0车规标准,产品覆盖BMS模拟前端与系统基础芯片、数字隔离、隔离驱动和采样前端以及智能功率开关,全力满足相关客户的增量需求,特别是高附加值产品的需求。
产能利用率升至97.3%,毛利率超指引上限
在需求旺盛的背景下,公司产能建设稳步推进。三季度月产能新增2万片折合8英寸标准逻辑晶圆,公司通过减缓工程和研发投片、优先保障客户出货,将产能利用率提升至97.3%,较第二季度的93.7%实现进一步提升,环比增加3.6个百分点,产出环比增加高个位数百分比,显著摊薄了单位晶圆成本。
成本端的积极变化充分反映在盈利能力上:单位晶圆成本的摊薄效应,有效抵消了折旧费用环比上升2.3%的负向影响,带动三季度毛利率环比改善4.6个百分点至29.9%,超出指引上限。
不过,成本压力正在向上游传导。中芯国际表示,今年行业原材料涨价较为明显:“中芯国际一直以来对原材料采用多元化的布局,保障供应链安全;另外一方面公司也通过集中采购、竞争性采购对冲原材料上涨的压力。现在看来未来原材料价格还会进一步上涨,对公司未来的生产成本以及经营带来明显压力。”
赵海军博士就价格策略回应称,公司代工涨价或仍将持续,但领域间将明显分化:由于人工智能对产能的挤压,来年手机行业和中低端消费类产品将进一步下行,这些领域涨价的可能性不存在;而在人工智能配套产品、汽车工业等领域,需求正在回升,加之公司特有的技术平台部分,不会有降价的可能,来年价格基本保持稳健上行趋势。除需求外,供应端的原材料价格压力以及主要工艺设备采购价格的提高同样构成涨价动因,赵海军博士表示,未来将与下游客户共同分担这部分成本。
四季度“淡季不淡”,2027年晶圆供应将非常紧缺
展望2026年第四季度,尽管四季度是行业传统淡季,手机、部分消费类订单有所走弱,但公司充分发挥多工艺平台的柔性调配能力,将释放出来的产能向专用存储、BCD等高需求、高附加值产品倾斜,业绩有望“淡季不淡”。
中芯国际给出的四季度业绩指引为:收入预计环比增长4%至6%,产品组合变化及价格的随行就市将推动平均销售单价上涨;毛利率指引为26%至28%,与上季度指引持平,主要考虑折旧、原材料等成本压力持续增加,以及四季度公司将增加工程和研发投片量,产能利用率在扩产产能持续释放的基础上预计环比略有下降。
赵海军博士表示,根据前三个季度未经审核的财务数据及四季度指引中值测算,公司全年销售收入预计超过120亿美元,较去年同期增长接近三成;在折旧总额较去年增长约三成的情况下,全年毛利率预计在26%左右,同比增加约5个百分点。
扩产节奏则受制于设备供应。“今年产业整体需求量非常大,恐慌心理带来拉货,供应链的设备供应时间不断加长,今年公司预计能够到位的设备都受到影响,每开出一个设备订单,反馈需要16到24个月到货。”赵海军博士称,这一因素虽不会影响今年扩产规划的落地,但可能对全年资本开支的执行带来扰动。
对于行业未来走势,赵海军博士表达了对半导体代工业发展的积极正面看法。他认为,AI发展“方兴未艾”,电力供应等市场环境变化不影响AI需求,算力产业整体仍供不应求;行业共识是2027年产能将非常紧缺,并延续至2028年中期至下半年,此后AI相关存储供需趋于平衡,但算力及配套芯片仍将紧缺。
他指出,行业确定性在于AI需求有望拉长半导体上行周期、全产业链在地化仍在延续。公司将继续依托与客户的战略绑定,以客户需求为导向推进产能扩充,以高附加值产品组合构筑领先优势,努力稳定EBITDA、提升成本管控与运营效率,增强穿越周期的经营韧性。
随着AI需求持续扩散、产业链在地化不断深化以及产品组合持续向高附加值优化,中芯国际有望在半导体景气上行周期中进一步巩固其行业领先地位,把握新的增长机遇,推动经营业绩持续改善。
责任编辑:
文章来源:http://www.xinwulian.net/2026/1113/4312.shtml